Consignado Pessoal Retoma: O Que Muda para o Beneficiário INSS e seu NIS
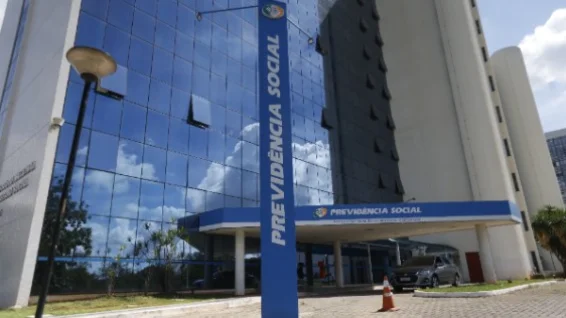 Crédito: Imagem original de G1
Empréstimo Consignado Pessoal: Um Alívio para Milhares
A recente decisão do Tribunal de Contas da União (TCU) trouxe um alívio significativo para milhares de beneficiários do Instituto Nacional do Seguro Social (INSS) em todo o Brasil. Após um período de suspensão, o empréstimo pessoal consignado teve sua retomada autorizada, impactando diretamente o acesso ao crédito para aposentados e pensionistas.
A segurança dos dados, incluindo o Número de Identificação Social (NIS) dos segurados, foi um ponto central nas discussões. Este artigo detalha o que mudou, as modalidades que permanecem suspensas e as implicações dessa decisão para o cenário econômico e social do país.
A Decisão do TCU e a Liberação do Empréstimo Pessoal Consignado
Nesta sexta-feira, o ministro do Tribunal de Contas da União, Marcos Bemquerer, acolheu um recurso apresentado pelo governo e autorizou a retomada da concessão de novos empréstimos pessoais consignados. A modalidade estava suspensa desde a semana passada. Essa medida, tomada de forma individual pelo ministro relator, tem validade imediata. Ela representa uma resposta às preocupações levantadas pelo Executivo sobre os impactos negativos da suspensão total.
O governo argumentou que a interrupção do empréstimo pessoal consignado com desconto em folha teria “relevantes impactos sociais e econômicos”. Entre os pontos destacados, mencionou-se o risco de empurrar segurados para modalidades de crédito mais caras. A informalidade e até situações de superendividamento também foram citadas como consequências. Além disso, a medida reduziria a circulação de recursos em setores sensíveis da economia brasileira.
- Empurrar segurados para crédito com juros mais altos.
- Aumento da informalidade financeira entre os beneficiários.
- Crescimento do risco de superendividamento.
- Redução da circulação de recursos em setores econômicos.
Segurança e Prevenção de Fraudes no Consignado
A suspensão inicial, ocorrida em 29 de abril, foi uma determinação do TCU ao INSS para adequar as travas de segurança e os controles internos do sistema “eConsignado”. As medidas foram consideradas necessárias diante do risco iminente de danos ao erário e aos próprios segurados. Fraudes críticas, como consignações em nome de pessoas falecidas ou contratações sem suporte contratual, eram preocupações centrais. A identificação biométrica prejudicada e o vazamento de dados sigilosos, incluindo informações que podem levar ao NIS dos aposentados e pensionistas, também motivaram a ação do tribunal.
A liberação do empréstimo pessoal consignado reflete o estágio avançado na implementação das demandas estruturantes de segurança. O governo apresentou novas informações ao ministro relator, demonstrando progressos significativos. Contudo, a vigilância e o aprimoramento contínuo dos sistemas são essenciais para proteger os beneficiários. A transparência e a fiscalização são pilares para garantir a integridade do processo e evitar que dados pessoais sejam comprometidos novamente.
| Modalidade de Crédito | Custo Médio (Juros Anuais) | Segurança para o Tomador | Acesso e Requisitos |
|---|---|---|---|
| Consignado Pessoal (INSS) | Baixo a Médio | Alto (com controles) | Restrito a aposentados e pensionistas |
| Cartão de Crédito Consignado | Médio a Alto | Variável (risco de endividamento) | Restrito a beneficiários |
| Crédito Pessoal (Não Consignado) | Médio a Alto | Médio | Amplo, depende da análise de crédito |
| Cheque Especial | Muito Alto | Baixo | Amplo, para correntistas |
As Modalidades de Consignado que Permanecem Suspensas
É crucial destacar que nem todas as modalidades de crédito consignado foram liberadas. As operações de “cartão de crédito consignado” e “cartão consignado de benefício” continuam interrompidas. Essa manutenção da suspensão indica que as preocupações com a segurança e a prevenção de fraudes nessas específicas modalidades ainda persistem. O tribunal busca assegurar que os controles internos sejam plenamente adequados antes de qualquer liberação.
A diferença entre o empréstimo pessoal consignado e as modalidades de cartão é significativa. Enquanto o empréstimo pessoal envolve um valor fixo a ser pago em parcelas descontadas diretamente do benefício, os cartões consignados podem levar a um endividamento rotativo. Isso ocorre se o valor total da fatura não for pago, gerando juros mais altos. Essa distinção é fundamental para entender a cautela do TCU em relação aos cartões.
Impacto Econômico e Social da Decisão no Brasil
A retomada do empréstimo pessoal consignado tem um impacto direto na economia brasileira. Ao liberar o acesso a uma linha de crédito mais barata, o governo espera impulsionar o consumo e a circulação de dinheiro. Para os beneficiários do INSS, muitos dos quais possuem seu NIS e dependem do benefício para sua subsistência, essa modalidade pode ser uma ferramenta importante para lidar com despesas emergenciais ou investir em melhorias de vida. No entanto, é fundamental que o acesso venha acompanhado de educação financeira.
A proteção contra o superendividamento é uma preocupação constante. Embora o consignado seja uma opção com juros menores, o acúmulo de dívidas pode levar a situações financeiras delicadas. O papel do INSS e do TCU é vital na proteção do cidadão. Eles devem garantir que as ofertas sejam claras, as taxas justas e que os mecanismos de segurança, como a verificação do NIS e a biometria, funcionem perfeitamente. O cenário de crédito no país exige cautela e informação por parte dos tomadores.
Navegando o Cenário do Crédito com Segurança
Leia também
A decisão do TCU de liberar o empréstimo pessoal consignado é um passo importante para o acesso ao crédito por parte dos beneficiários do INSS. Contudo, a manutenção da suspensão das modalidades de cartão consignado ressalta a necessidade de cautela contínua. A segurança dos dados e a prevenção de fraudes são prioridades inegociáveis para proteger o patrimônio e as informações pessoais dos cidadãos, incluindo seu NIS.
É fundamental que os beneficiários comparem as ofertas, informem-se sobre as condições antes de contratar qualquer serviço e estejam atentos a golpes. A educação financeira é a melhor ferramenta para tomar decisões conscientes. Fique de olho nas novidades e nas orientações dos órgãos reguladores para garantir transações seguras e vantajosas.
Perguntas Frequentes
O empréstimo consignado pessoal está liberado?
Sim, o Tribunal de Contas da União (TCU) autorizou a retomada da concessão de novos empréstimos pessoais consignados para beneficiários do INSS.
Quais modalidades de consignado continuam suspensas?
As modalidades “cartão de crédito consignado” e “cartão consignado de benefício” permanecem interrompidas até nova decisão do TCU.
Por que houve a suspensão inicial do consignado?
A suspensão ocorreu devido a suspeitas de fraudes e a ausência de controles internos adequados no sistema eConsignado do INSS, visando proteger os segurados.
Como o governo justificou a retomada do empréstimo pessoal?
O governo argumentou que a suspensão empurraria segurados para crédito mais caro, informalidade e superendividamento, além de reduzir a circulação de recursos na economia.
O que é o sistema eConsignado?
É a plataforma utilizada pelo INSS para o registro e gestão das operações de empréstimo consignado para aposentados e pensionistas.
Como posso verificar a segurança de um empréstimo consignado?
Sempre procure instituições financeiras autorizadas, desconfie de ofertas excessivamente vantajosas e jamais compartilhe senhas ou dados sensíveis, incluindo seu NIS, por telefone ou e-mail.
A decisão do TCU de liberar o consignado pessoal é definitiva?
A liberação foi uma decisão monocrática do ministro relator. O mérito da ação envolvendo os novos empréstimos consignados ainda será julgado pelo plenário do TCU.
Fonte de dados publicados originalmente por G1. Confira a cobertura completa no site oficial.